En la familia Coobagre sabemos que las finanzas personales no tienen que ser un tema frío, enredado ni motivo de angustia. Cuando entramos al mundo del crédito, una de las herramientas más comunes que llega a nuestras manos es la famosa tarjeta de crédito.
Usada con sabiduría, es un salvavidas, un medio de pago práctico y una herramienta para construir historial. Sin embargo, cuando no conocemos sus reglas de juego, puede convertirse en una bola de nieve que afecta nuestra tranquilidad y la de nuestro hogar.
Para cuidar tu bienestar financiero y el fruto de tu trabajo, hoy compartimos los 5 resbalones más comunes que solemos cometer con el plástico y cómo darles la vuelta desde los principios del consumo responsable y solidario.
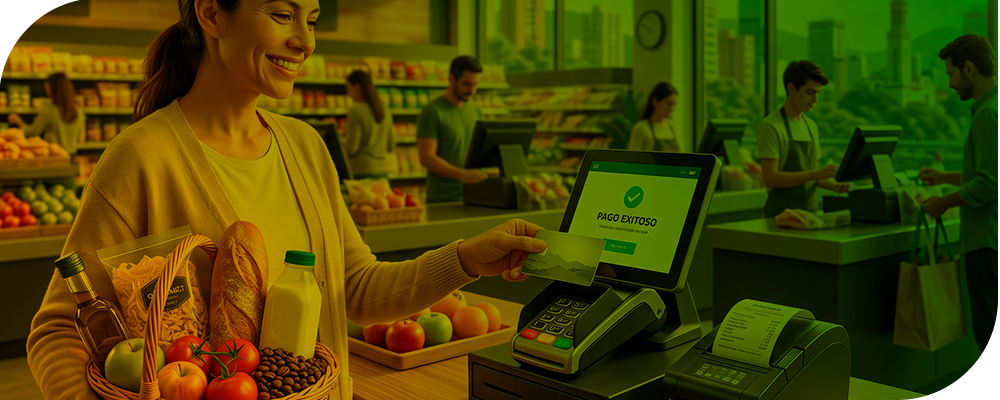
1. El mito del «páguelo a cuotas»: mandar el mercado a 12 o 24 meses
¿Alguna vez has pagado la cuota de una cena o de un mercado que compraste hace seis meses? Es una sensación poco grata.
-
El tropiezo: Mandar los gastos cotidianos (gasolina, salidas a comer, compras del supermercado) a varios meses. Al diferirlos, terminas pagando intereses sobre cosas que consumiste en un par de días.
-
El hábito Coobagre: Los gastos del día a día se pagan a 1 sola cuota. Si pagas a 1 cuota, la mayoría de entidades no te cobran intereses corrientes: financias tu mes sin regalarle un solo peso extra a nadie. Reserva las cuotas únicamente para bienes duraderos (una nevera, una herramienta de trabajo, un computador) cuya vida útil sea mucho mayor al tiempo que tardarás en pagarlos.
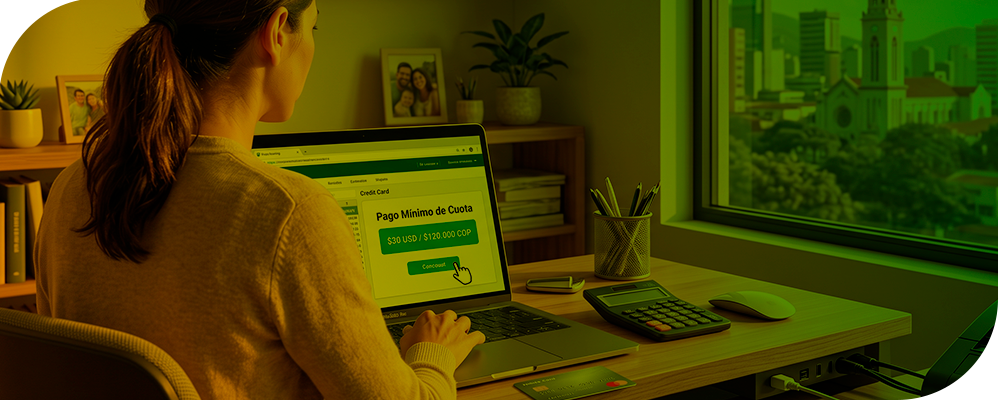
2. Conformarse con el famoso «pago mínimo»
El extracto mensual suele destacar dos valores en grande: Pago Total y Pago Mínimo. Este último parece tentador y cómodo, pero tiene truco.
-
El tropiezo: Pagar solo el mínimo mes tras mes. Este valor cubre casi exclusivamente intereses, la cuota de manejo y los seguros obligatorios; a la deuda real (el capital) le abonas una cifra diminuta. Puedes tardar años pagando una compra pequeña.
-
El hábito Coobagre: Haz siempre el esfuerzo de abonar el pago total facturado o, al menos, una cantidad significativamente superior al mínimo. Cada peso de más va directo a reducir la deuda real y te ahorra meses de intereses.
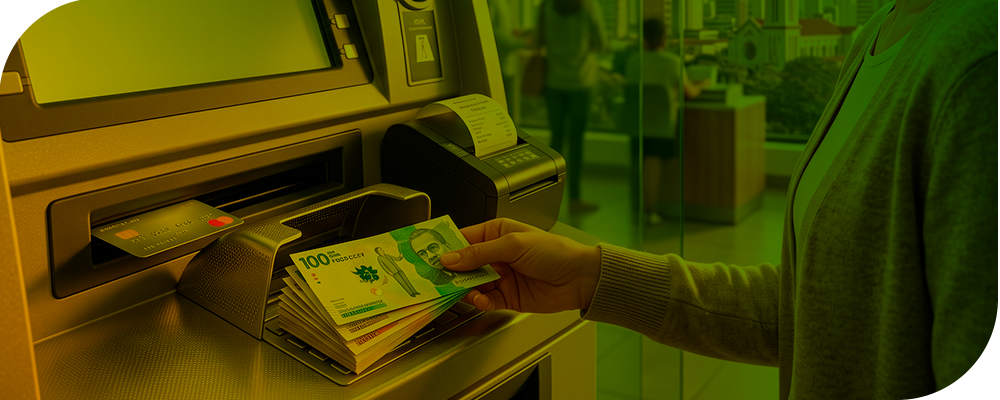
3. Acudir a los avances en efectivo como si fueran un retiro común
Ver dinero disponible en el cajero a través de la tarjeta puede parecer una solución rápida para una emergencia, pero es la vía más cara del mercado.
-
El tropiezo: Retirar efectivo con la tarjeta de crédito. En Colombia, los avances suelen diferirse de inmediato a plazos largos (24 a 36 meses), cobran comisión por el retiro y los intereses empiezan a correr desde el primer minuto, casi siempre a la tasa máxima legal (usura).
-
El hábito Coobagre: Para imprevistos o proyectos, apóyate en tu cooperativa. Las líneas de crédito y ahorro de Coobagre están diseñadas bajo el modelo solidario, con tasas justas y condiciones pensadas para apoyarte, no para ahogarte financieramente.
4. Perder dinero en «fugas silenciosas»: cuotas de manejo y seguros olvidados
A veces dejamos tarjetas guardadas en el cajón pensando que “por no usarlas no cobran nada”.
-
El tropiezo: Acumular tarjetas de crédito de diferentes entidades y pagar cuotas de manejo mensuales que oscilan entre $20.000 y $45.000 COP, más seguros asociados. Al año, esto puede representar más de $300.000 o $400.000 COP que salen de tu bolsillo sin darte cuenta.
-
El hábito Coobagre: Haz una auditoría de tu billetera. Conserva únicamente la tarjeta que realmente uses y que te ofrezca beneficios reales (como exoneración de cuota de manejo). Si tienes una tarjeta inactiva que te genera costos fijos, llama y cancélala.
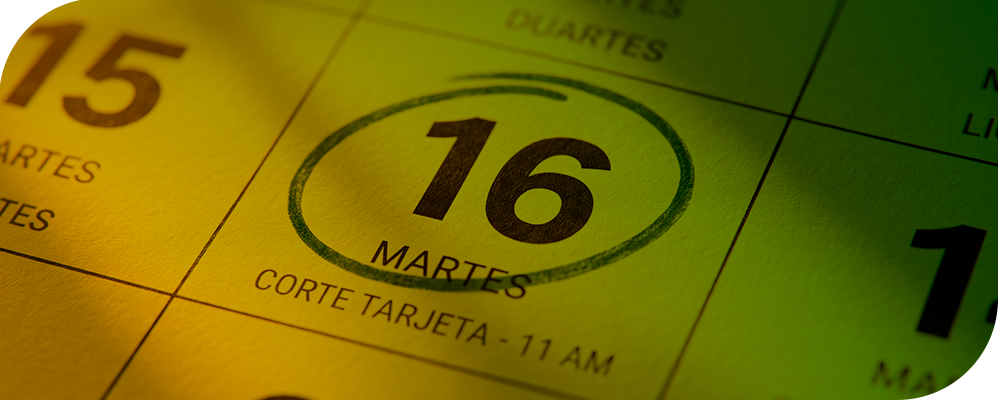
5. Enredarse con el calendario: Fecha de Corte vs. Fecha Límite de Pago
Estos dos conceptos suenan parecidos, pero dominarlos es el secreto de los verdaderos expertos en finanzas personales.
-
La Fecha de Corte es el día en que la entidad hace la sumatoria de tus consumos del mes.
-
La Fecha Límite de Pago es el último día que tienes para pagar esa cuenta sin que te cobren moras ni afecte tu historial.
-
El truco maestro: Si aprendes cuándo es tu fecha de corte y haces tus compras importantes uno o dos días después de ese corte, tendrás hasta 40 o 45 días para pagar el dinero a una cuota sin pagar un solo peso de interés. Usas los recursos de la entidad a tu favor y con costo cero.
La regla de oro: la tarjeta no es un ingreso extra
El cupo de tu tarjeta no es un aumento de sueldo ni dinero de regalo; es un préstamo que tarde o temprano debes devolver.
En Coobagre trabajamos día a día para que tu patrimonio crezca y tu esfuerzo rinda frutos. Si hoy sientes que tus tarjetas de crédito te están quitando el sueño, acércate a nosotros: contamos con alternativas solidarias (como líneas de compra de cartera o créditos asociativos) para que unifiques tus cuentas con tasas justas y vuelvas a tomar el control.
¿Te gustó este artículo? Compártelo con tu familia y con otros asociados. La educación financiera es la mejor herramienta para prosperar juntos.